
Sommaire
Vous accueillez des travailleurs roumains ou bulgares et vous vous demandez où sont dues les cotisations sociales d’un salarié détaché en France ? Ce guide vous montre comment déterminer le pays d’affiliation, à quelles conditions le régime d’origine est maintenu, puis comment calculer et déclarer les cotisations lorsque le régime français s’applique. Vous saurez ainsi qui paie, où et dans quels délais.
Dans quel pays le salarié détaché cotise-t-il ?
Le travail en France ne suffit pas à rendre les cotisations françaises exigibles. Ce qui compte, c’est le statut du salarié : qui l’emploie, où il travaille habituellement, et si son détachement remplit les conditions européennes. Ces trois critères décident de tout.
Le pays d’affiliation dépend du statut du salarié
Les règlements (CE) n° 883/2004 et n° 987/2009 posent un principe simple : on cotise dans le pays où l’on travaille. Le détachement en est l’exception. Il permet aux travailleurs détachés de conserver temporairement la législation de l’État où ils travaillent habituellement. Ainsi, un salarié employé en Roumanie ou en Bulgarie et détaché temporairement en France cotise dans son pays d’origine, pendant la période couverte par une attestation A1 valable.
La nationalité, elle, ne décide rien. Un ressortissant roumain embauché directement par une entreprise française relève normalement de la sécurité sociale française. À l’inverse, le salarié qui garde son contrat de travail avec son entreprise d’origine reste au régime de sécurité sociale de son pays. Cette distinction est au cœur du détachement de travailleurs roumains en France, entre embauche locale et mission temporaire.
Les conditions du maintien au régime d’origine
L’article 12 du règlement (CE) n° 883/2004 fixe les conditions que vous devez vérifier pour chaque salarié étranger accueilli dans le pays d’accueil :
- Une activité réelle de l’employeur : l’entreprise exerce normalement ses activités dans l’État d’envoi.
- Une mission pour son compte : le salarié travaille temporairement en France pour cet employeur, pas pour un autre.
- Une durée prévisible limitée : la mission ne doit pas excéder 24 mois.
- Aucun remplacement : le salarié ne remplace pas une autre personne détachée, même si les deux employeurs sont différents.
Le lien de subordination (l’autorité de l’employeur sur le salarié) avec l’employeur d’origine doit aussi subsister pendant toute la mission. Pour le vérifier, vous examinez l’employeur réel, son activité dans l’État d’envoi et les dates de travail sur le territoire français.
Les cas qui modifient l’affiliation
Une personne recrutée spécialement pour être détachée doit déjà relever de la législation de l’État d’envoi avant son embauche. Selon le CLEISS (Centre des liaisons européennes et internationales de sécurité sociale), cette affiliation préalable dure au moins 1 mois. Le CLEISS prévoit aussi un intervalle de 2 mois entre deux détachements du même salarié, entre les mêmes entreprises et dans le même État.
Au-delà de 24 mois, rien n’est automatique. Le maintien du régime d’origine exige un accord exceptionnel entre les autorités compétentes, au titre de l’article 16 du règlement (CE) n° 883/2004. Sans maintien valable, le régime français peut s’appliquer.
Comment justifier l’affiliation et respecter les obligations françaises ?
Garder la sécurité sociale du pays d’origine ne vous dispense pas des règles françaises. Deux logiques coexistent : prouver l’affiliation à l’étranger, et respecter le droit du travail français. Bien les distinguer, c’est sécuriser chaque mission.
Les justificatifs de couverture sociale
L’attestation A1 est le certificat clé. L’employeur étranger la demande à l’institution compétente de l’État d’envoi, et elle prouve que les cotisations sont versées dans ce pays.
- Le demandeur : l’employeur étranger, auprès de l’institution roumaine ou bulgare compétente.
- Le contenu : la législation de sécurité sociale applicable au salarié.
- La période couverte : les dates indiquées sur le document, à rapprocher de celles de la mission.
- L’accès aux soins : le document S1 permet au salarié résidant en France de s’inscrire auprès de la caisse primaire d’assurance maladie.
La déclaration SIPSI et les contrôles
Dans le cas général, l’employeur étranger transmet avant la mission une déclaration de détachement en français sur SIPSI, le téléservice du ministère du Travail. Cette formalité relève du droit du travail : elle ne remplace pas l’attestation A1.
- Le représentant en France : l’employeur le désigne pour toute la durée du détachement.
- La vérification du donneur d’ordre : avant le début de la prestation, vous contrôlez la déclaration et cette désignation.
- La déclaration de secours : faute de copie reçue, vous déclarez vous-même à l’inspection du travail dans les 48 heures suivant le début du détachement.
- Les documents de contrôle : traduits en français, ils couvrent la rémunération, les heures travaillées et la régularité sociale.
Ces documents doivent pouvoir être présentés sans délai. Dans nos prestations de détachement, nous prenons en charge la déclaration préalable et les documents liés à la mission : chez Prointerim, vous n’avez pas à gérer seul ce dossier.
La rémunération et les droits pendant la mission
Le maintien au régime d’origine n’écarte ni la rémunération exigée en France ni les conventions collectives étendues de votre secteur. Les remboursements de dépenses réellement engagées, eux, ne comptent pas comme rémunération. Ces règles fixent le cadre général du détachement des salariés en France.
Les droits des salariés détachés couvrent aussi les heures supplémentaires, le repos, les congés payés et la sécurité au travail. Depuis le 30 juillet 2020, après 12 mois de détachement, davantage de règles françaises s’appliquent. Une déclaration motivée préalable peut reporter ce seuil de 6 mois au plus, soit jusqu’à 18 mois, sans toucher à la limite de sécurité sociale.
En travail temporaire, l’entreprise utilisatrice informe l’agence de tout accident d’un intérimaire détaché non affilié en France. La déclaration d’accident prévue par l’article R. 1262-2 du Code du travail part ensuite dans les 2 jours ouvrables.
Comment calculer les cotisations du régime français ?
Lorsque le maintien au régime d’origine n’est pas valable, le salarié détaché peut devoir cotiser en France. Le calcul vous paraît complexe ? Il suit en réalité une logique claire : une assiette, un plafond, puis des taux propres à chaque branche.
L’assiette et le plafond de calcul
Tout part de la rémunération soumise à cotisations. Il n’existe aucun taux global propre aux salariés détachés en France : chaque prélèvement a son assiette (la base de calcul) et ses conditions d’application.
L’arrêté du 22 décembre 2025 fixe le plafond de la sécurité sociale pour les périodes d’activité depuis le 1er janvier 2026. Il s’établit à 48 060 € par an et 4 005 € par mois. Il atteint 220 € par jour et 30 € par heure.
- Les risques de santé : maladie, accidents du travail et maladies professionnelles.
- Les revenus futurs : vieillesse et retraite complémentaire obligatoire.
- La solidarité et l’emploi : famille et chômage, selon l’assujettissement du salarié.
Certaines cotisations sont plafonnées, d’autres non : leurs taux ne s’additionnent donc pas mécaniquement. Cette rigueur vaut dans tous les secteurs qui emploient des travailleurs roumains, du BTP à la santé.
Les taux de vieillesse, maladie et famille
Au 1er janvier 2026, la cotisation vieillesse plafonnée est de 8,55 % pour l’employeur et de 6,90 % pour le salarié. La part déplafonnée atteint 2,11 % côté employeur et 0,40 % côté salarié.
Le tableau Urssaf 2026 fixe la cotisation patronale maladie à 13 % au taux plein, ou à 7 % au taux réduit dans les situations prévues. Les allocations familiales suivent la même logique, sur la totalité de la rémunération.
| Cotisation (2026) | Part employeur | Part salarié |
| Vieillesse plafonnée | 8,55 % | 6,90 % |
| Vieillesse déplafonnée | 2,11 % | 0,40 % |
| Maladie (plein / réduit) | 13 % / 7 % | — |
| Allocations familiales (plein / réduit) | 5,25 % / 3,45 % | — |
Les autres prélèvements à distinguer
Selon le tableau Urssaf 2026, la contribution patronale solidarité autonomie est de 0,30 %. Le FNAL (Fonds national d’aide au logement) atteint 0,10 % ou 0,50 % selon le seuil d’effectif. L’assurance chômage patronale est de 4 % dans la limite de son assiette, et l’AGS (garantie des salaires) de 0,25 %, avec un régime particulier pour l’intérim.
Côté salarié, l’Urssaf indique pour 2026 une CSG imposable de 2,40 % et une CSG non imposable de 6,80 %. La CRDS s’élève à 0,50 %. Dans le cas général, chacune se calcule sur 98,25 % de l’assiette concernée.
Comment déclarer et payer les cotisations en France ?
Quand le régime français s’applique à un salarié resté employé par une entreprise étrangère, qui assume les démarches ? Réponse nette : l’employeur étranger. Voici ses étapes, ses échéances et les risques en cas d’oubli.
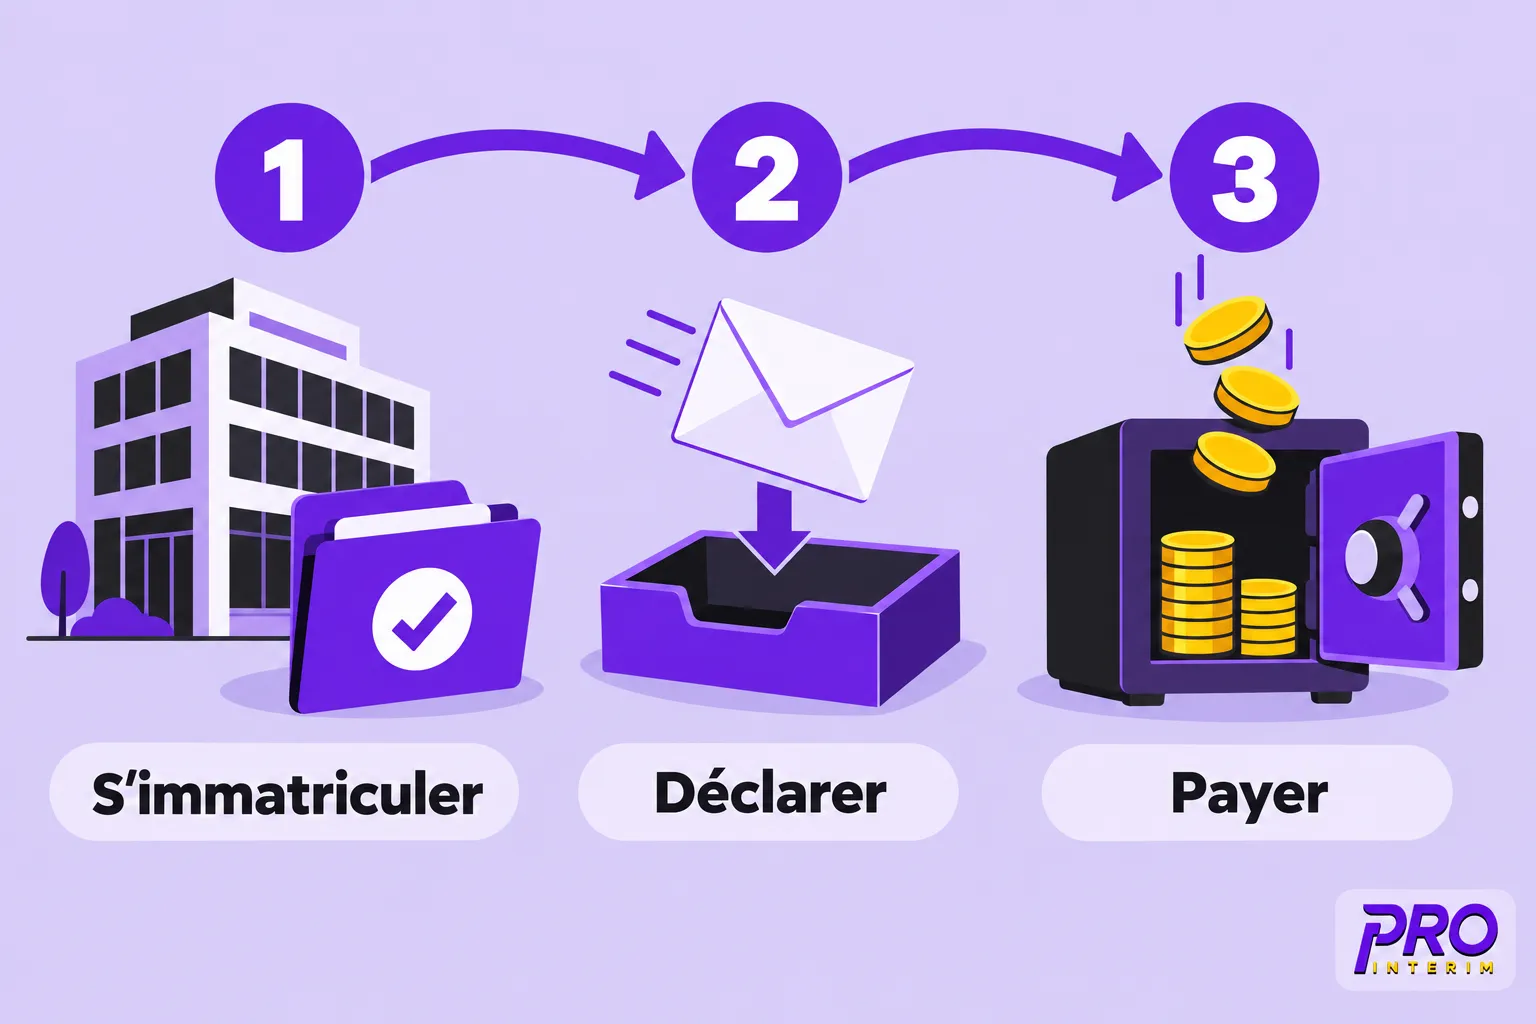
Les démarches de l’employeur étranger
L’employeur étranger doit les cotisations sociales et accomplit les formalités. Cette dette n’est jamais transférée automatiquement à l’entreprise française qui accueille le salarié.
- La déclaration de création : l’employeur sans établissement en France la dépose via le guichet unique.
- Le numéro Siret : il identifie l’entreprise auprès des administrations françaises.
- Le service Firmes étrangères : cet organisme unique de l’Urssaf gère les formalités et le recouvrement.
- Le titre firmes étrangères (TFE) : ce dispositif déclaratif facultatif est accessible, selon l’Urssaf, 72 heures après l’obtention du Siret.
Les échéances de déclaration et de paiement
Selon l’Urssaf, l’employeur de moins de 50 salariés transmet en 2026 sa déclaration sociale nominative (DSN), lorsqu’elle s’applique, au plus tard le 15 du mois suivant. À partir de 50 salariés, l’échéance tombe en principe le 5 du mois suivant si la paie est faite dans le mois. Elle passe au 15 en cas de paie décalée.
Le paiement suit le même calendrier. D’après l’Urssaf, les cotisations françaises sont exigibles le 5 ou le 15 du mois suivant, selon l’effectif et la situation de paie.
Les régularisations et les sanctions
Si l’affiliation française aurait dû commencer plus tôt, vous pouvez devoir régulariser les périodes passées, dans la limite d’une prescription de 3 ans à compter de la fin de l’année civile concernée (article L. 244-3 du Code de la sécurité sociale). Un retard de paiement entraîne une majoration de 5 %, complétée par 0,2 % par mois de retard (article R. 243-16). Pour certains manquements, l’article L. 1264-3 du Code du travail prévoit jusqu’à 4 000 € par salarié. Ce montant monte à 8 000 € en cas de réitération dans les 2 ans, dans la limite de 500 000 € au total.
Foire aux questions
L’entreprise française qui accueille un salarié détaché doit-elle verser des cotisations sociales en France ?
Non, pas du seul fait de l’accueil, lorsque le salarié est régulièrement couvert par une attestation A1 étrangère. Vous pouvez toutefois rapprocher la déclaration de détachement de l’attestation A1 individuelle : identité de l’employeur et du salarié, dates et lieu de travail.
La déclaration SIPSI suffit-elle à prouver le maintien du salarié dans son régime social d’origine ?
Non, la déclaration SIPSI ne le prouve pas à elle seule. Elle indique le pays dont la législation de sécurité sociale régit chaque salarié et, s’il ne s’agit pas de la France, mentionne la demande du formulaire correspondant.
Le salarié détaché resté affilié à son régime d’origine bénéficie-t-il des prestations françaises ?
Pas automatiquement. Selon le CLEISS, pour un détachement ordinaire d’au plus 24 mois, il s’adresse en principe au régime de chômage de son État d’affiliation.
Quelles contributions une entreprise étrangère sans établissement en France ne doit-elle pas dans le cadre du TFE ?
Selon l’Urssaf, elle ne doit ni la contribution à la formation professionnelle ni la contribution CPF-CDD. Chaque autre contribution s’examine selon son propre champ d’application.