Sommaire
Comprendre les conditions et le montant de la taxe due par un employeur français lors de l’embauche en CDI d’un salarié étranger constitue un prérequis indispensable à toute stratégie de recrutement international. Cet article vous guide à travers le barème 2026, les cas d’exonération, les modalités de déclaration auprès de la DGFiP et les obligations administratives à respecter pour sécuriser chaque embauche.
Quand la taxe concerne-t-elle un salarié étranger ?
La taxe sur l’emploi de main-d’œuvre étrangère s’applique lorsqu’un employeur recrute un ressortissant étranger soumis à une autorisation de travail pour exercer une activité salariée en France. Pour approfondir les dépenses liées à l’embauche, consultez le coût d’embauche d’un salarié étranger, qui détaille chaque poste de dépense.
Première admission au séjour
La taxe d’embauche pour un salarié étranger est due uniquement lors d’une première admission au séjour en France pour exercer une activité salariée nécessitant une autorisation de travail. Vous ne la payez donc qu’une seule fois par procédure d’admission, quel que soit le nombre de renouvellements ultérieurs du titre.
- Première admission classique : tout travailleur étranger résidant hors de France et introduit selon la procédure officielle est concerné dès l’obtention de son autorisation de travail et de son visa.
- Changement de statut : un ressortissant étranger déjà présent sur le territoire qui obtient pour la première fois un titre de séjour l’autorisant à travailler, notamment après un statut étudiant, déclenche également la taxe.
- Salarié détaché : l’entreprise qui accueille temporairement un salarié détaché par une société non établie en France est redevable de la taxe lorsque les conditions d’assujettissement sont réunies.
- Renouvellements exclus : le simple renouvellement d’un titre de séjour autorisant à travailler, même avec un changement d’employeur, ne génère aucune nouvelle taxe à acquitter.
La taxe à l’embauche d’un salarié étranger reste exclusivement à la charge de l’employeur. Elle ne peut être répercutée sur le salarié, retenue sur sa rémunération ou remboursée par celui-ci. Pour connaître la procédure applicable à votre situation, consultez la procédure pour embaucher un salarié étranger en France.
Fait générateur et exigibilité
Le fait générateur de la taxe d’embauche pour un salarié étranger correspond à la délivrance du visa du contrat de travail ou à l’obtention de l’autorisation de travail accordée par l’autorité administrative compétente, en pratique la DREETS (Direction régionale de l’économie, de l’emploi, du travail et des solidarités). Ce fait générateur permet à l’employeur d’anticiper le coût lié à l’embauche d’un salarié étranger, dès l’obtention du visa ou de l’autorisation.
La taxe devient exigible, c’est-à-dire réclamable par l’administration, à la fin du mois civil au cours duquel intervient le premier jour d’activité professionnelle effective du salarié étranger en France. L’autorisation peut donc être obtenue en amont, tandis que la prise de poste réelle déclenche le délai de paiement et détermine le montant à déclarer.
Depuis le 1er janvier 2023, le recouvrement de cette taxe a été transféré de l’OFII à la DGFiP, la Direction générale des finances publiques. Pour les entreprises habituées aux déclarations fiscales périodiques, ce fonctionnement calqué sur la TVA facilite le suivi administratif.
Montant de la taxe pour un CDI
Pour un CDI ou tout contrat d’une durée supérieure ou égale à douze mois, la taxe repose sur un taux proportionnel appliqué au salaire brut mensuel du travailleur étranger recruté, dans la limite d’un plafond réglementaire fixé chaque année. Ce calcul permet à l’employeur d’intégrer le coût dès la préparation du recrutement.
Barème 2026 à 55 %
En 2026, le taux applicable est de 55 % du salaire brut mensuel, dans la limite de 2,5 fois le SMIC brut mensuel.
Pour 2026, le SMIC brut mensuel de référence est fixé à 1 823,03 €. La rémunération retenue pour le calcul ne peut pas dépasser 4 557,50 € brut mensuel, soit 2,5 fois le SMIC. Le montant maximum de taxe atteint ainsi 2 506,63 €.
| Salaire brut mensuel | Base de calcul retenue | Taux applicable | Montant de la taxe |
| 1 823,03 € (SMIC) | 1 823,03 € | 55 % | 1 002,67 € |
| 2 000,00 € | 2 000,00 € | 55 % | 1 100,00 € |
| 2 734,55 € (1,5 SMIC) | 2 734,55 € | 55 % | 1 504,00 € |
| 4 557,50 € (2,5 SMIC) | 4 557,50 € | 55 % | 2 506,63 € (plafond) |
| Supérieur à 4 557,50 € | 4 557,50 € (plafonnée) | 55 % | 2 506,63 € (plafond) |
Plafond et exemples de calcul
Le plafond sécurise le budget de l’employeur : en 2026, la taxe ne dépassera jamais 2 506,63 €, quelle que soit la rémunération négociée. Ainsi, pour un cadre supérieur recruté à 6 000 € brut mensuel, le calcul repose toujours sur 4 557,50 €.
Pour les contrats d’une durée comprise entre trois mois et moins de douze mois, qui ne constituent pas un CDI, des montants forfaitaires s’appliquent : 74 € si le salaire est inférieur ou égal au SMIC, 210 € entre le SMIC et 1,5 SMIC, et 300 € au-delà de 1,5 SMIC. La durée du contrat doit donc être vérifiée avant le calcul, car elle détermine le régime applicable.
Cette taxe est due une seule fois par admission du travailleur étranger, indépendamment de la durée de son séjour en France ou de l’évolution de son contrat. Elle s’ajoute aux cotisations patronales habituelles et aux frais administratifs liés à la demande d’autorisation de travail. L’entreprise peut ainsi intégrer ce montant dans son budget de recrutement international dès le départ.
Exonérations de taxe et titres concernés
Tous les ressortissants étrangers ne sont pas soumis à cette taxe. Le législateur prévoit des exonérations précises, liées à la nationalité du salarié, à la nature de son titre de séjour ou au statut de l’employeur. Vérifier rapidement si votre recrue relève de l’un de ces cas vous permet de gagner du temps et d’éviter une déclaration inutile.
Passeport talent et titres dispensés
Aucune taxe employeur n’est due lorsque le salarié étranger détient un titre de séjour l’autorisant à travailler sans autorisation de travail préalable. La taxe employeur pour un salarié étranger sous passeport talent n’est donc pas exigible : ce titre dispense l’employeur de solliciter une autorisation de travail pour l’emploi ayant justifié sa délivrance. La même exonération s’applique aux titulaires d’une carte « talent », d’une carte « vie privée et familiale », d’une carte de résident, d’une carte de résident longue durée-UE obtenue en France, d’une carte « Article 50 TUE », d’un visa vacances-travail ou d’un titre de protection subsidiaire.
Renouvellements et employeurs exonérés
Les ressortissants de l’Union européenne, de l’Espace économique européen, de Suisse, de Monaco, d’Andorre et de Saint-Martin bénéficient de la libre circulation. Ils peuvent donc être embauchés sans autorisation de travail spécifique, et la taxe n’est pas due à leur égard. De son côté, un étudiant étranger titulaire d’une carte « étudiant » peut travailler dans la limite de 964 heures par an sans autorisation supplémentaire. Au-delà de ce seuil, des formalités déclaratives spécifiques doivent être effectuées auprès de la préfecture.
Certaines structures bénéficient également d’une exonération explicite : les particuliers employeurs qui recrutent pour un emploi à domicile sans but lucratif, les organismes publics de recherche, les établissements d’enseignement supérieur délivrant un diplôme conférant le grade de master et certaines fondations de coopération scientifique, lorsqu’ils recrutent des chercheurs ou des enseignants étrangers pour plus de trois mois. Enfin, le renouvellement d’un titre de séjour l’autorisant à exercer une activité salariée ne génère aucune nouvelle taxe, même en cas de changement d’employeur ou de poste.
Déclarer la taxe auprès de la DGFiP
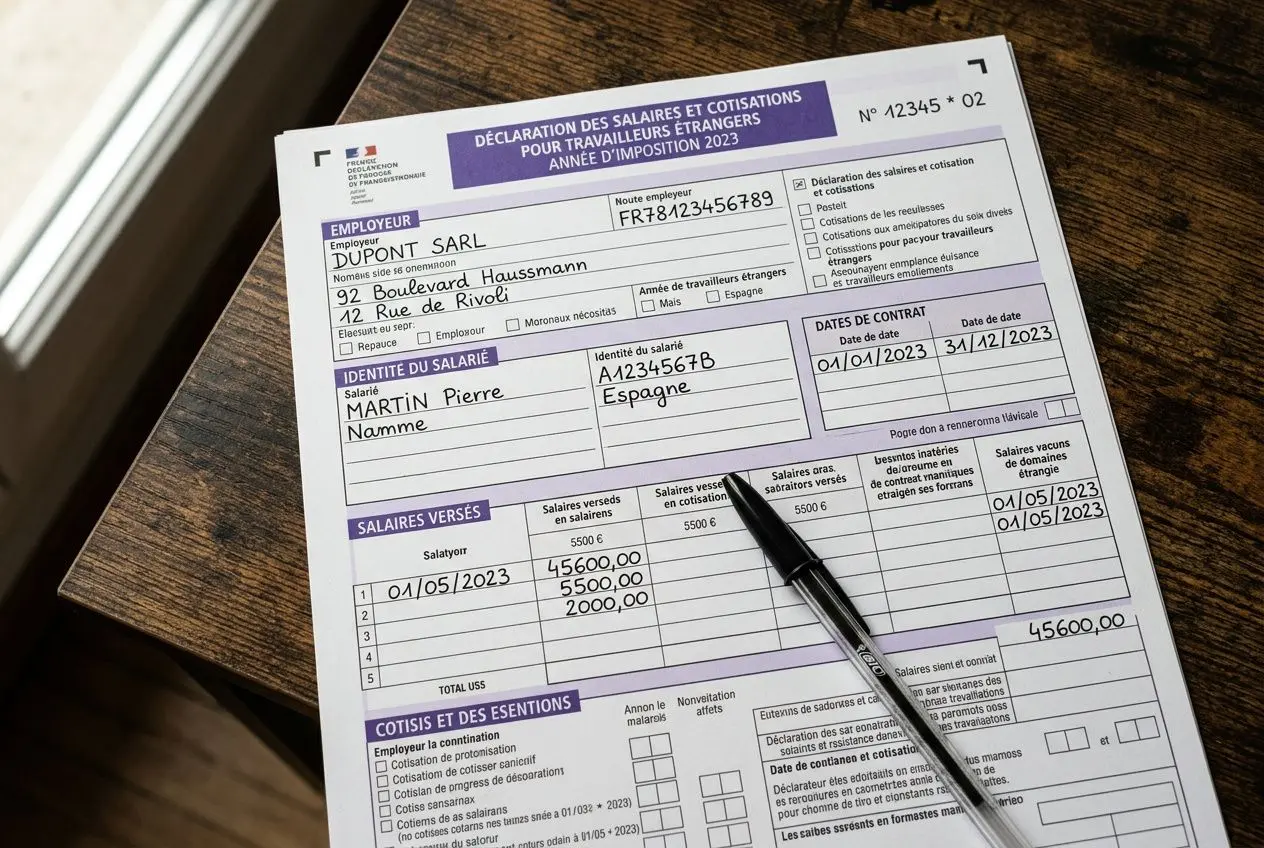
Depuis le 1er janvier 2023, la taxe annuelle sur l’emploi d’un travailleur étranger est recouvrée par la DGFiP. Pour l’entreprise, le circuit est plus simple : la déclaration suit désormais les modalités déjà appliquées à la TVA. Les services comptables n’ont donc plus à gérer un organisme supplémentaire.
Les échéances selon le régime de TVA
La taxe due par l’employeur au titre d’une autorisation de travail suit les mêmes modalités déclaratives que la TVA de votre entreprise. L’échéance dépend donc du régime fiscal applicable à votre structure. Ainsi, une embauche taxable réalisée en 2026 sera déclarée et payée en 2027, selon ce régime.
- Régime normal de TVA : la taxe est déclarée sur l’annexe à la déclaration de TVA déposée au titre du mois de janvier de l’année suivante, ou du premier trimestre pour les déclarants trimestriels.
- Régime réel simplifié : la taxe est intégrée directement à la déclaration annuelle de TVA de l’entreprise, sans démarche distincte.
- Entreprises non redevables de TVA : une télédéclaration obligatoire doit être effectuée au plus tard le 25 février de l’année N+1, via le formulaire 3310-A-SD ou 3517-S-SD selon le régime applicable.
En cas de cessation d’activité, la taxe devient immédiatement exigible. Régularisez-la selon les règles applicables à la TVA. Anticipez cette situation dans tout projet de restructuration ou de transmission. Vous éviterez ainsi des redressements fiscaux inattendus et coûteux.
Le paiement après l’embauche
La taxe est exigible à la fin du mois civil du premier jour d’activité effective. Le délai de paiement ne commence donc ni à la signature du contrat ni à l’obtention de l’autorisation de travail, mais à la prise de poste réelle. Cette distinction impacte directement votre calendrier de trésorerie.
Pour sécuriser votre déclaration, conservez les justificatifs relatifs à la rémunération brute mensuelle retenue comme base de calcul, à la date de première activité du travailleur étranger et à la nature du contrat. Ces documents permettent de vérifier la cohérence entre les données déclarées et la réalité de l’emploi en cas de contrôle fiscal. À défaut, l’entreprise s’expose à des rectifications d’office.
La taxe est indépendante des cotisations sociales patronales et s’ajoute au coût global de l’embauche d’un travailleur étranger. Intégrez-la dès la validation budgétaire du recrutement, avec les éventuels honoraires liés à la demande d’autorisation et aux formalités d’introduction. Cette anticipation protège votre trésorerie et confirme votre position d’employeur rigoureux et organisé.
Obligations pour recruter un salarié étranger en France
Embaucher un ressortissant étranger en CDI ne consiste pas seulement à signer un contrat de travail. L’employeur doit respecter plusieurs obligations administratives précises, faute de quoi l’entreprise s’expose à des sanctions sévères.
Vérifier le titre de séjour
Avant toute embauche, vous devez vérifier que le candidat détient un titre de séjour valide et que ce document l’autorise à exercer l’emploi proposé. Une déclaration d’authenticité doit être adressée à la préfecture du lieu de travail au plus tard 48 heures, soit deux jours ouvrables, avant la date effective d’embauche.
- Délai de réponse préfectorale : si la préfecture ne répond pas dans les deux jours ouvrables suivant la réception de votre demande, l’obligation de vérification est légalement considérée comme accomplie.
- Récépissé avec mention : un récépissé de première demande ou de renouvellement n’autorise le travail que s’il indique explicitement qu’il « autorise son titulaire à travailler ».
- Séjour l’autorisant à exercer : seul un titre de séjour l’autorisant à occuper un emploi salarié permet une embauche régulière. Un récépissé, par exemple, n’ouvre pas ce droit.
Un ressortissant étranger employé sans titre de travail valide expose son employeur à une amende pouvant atteindre 15 000 € et à cinq ans d’emprisonnement. En cas d’infraction organisée, ces sanctions peuvent atteindre 100 000 € et dix ans.
Obtenir l’autorisation de travail
Pour tout CDI conclu avec un ressortissant étranger non européen qui ne dispose pas d’un titre le dispensant d’autorisation, l’employeur doit obtenir une autorisation de travail avant la prise de poste. La demande se fait entièrement en ligne via le portail ANEF (Administration numérique pour les étrangers en France). L’instruction par la DREETS prend généralement entre quinze et trente jours ouvrés.
Lorsque le candidat réside hors de France, il est recommandé d’engager les démarches au moins trois mois avant la date d’emploi envisagée. La procédure complète d’introduction peut en effet durer entre trois et six mois en moyenne. Une procédure accélérée, permettant de réduire le délai à 48 heures, existe en cas d’urgence dûment justifiée, mais elle reste exceptionnelle et soumise à des conditions strictes.
Formalités de l’entreprise employeur
En complément de l’autorisation de travail et de la vérification du titre, plusieurs formalités incombent à l’employeur avant la prise de poste et lors de l’entrée en activité du salarié étranger en France.
- DPAE (Déclaration préalable à l’embauche) : cette déclaration doit être transmise à l’URSSAF dans les huit jours précédant l’embauche effective, y compris pour un salarié étranger.
- Registre unique du personnel : les références du titre de séjour ainsi que ses dates de validité doivent y figurer précisément, afin d’assurer la traçabilité du recrutement.
- Affiliation à la sécurité sociale : le salarié doit être rattaché au régime général dès son premier jour d’activité, sans délai de carence ni condition d’ancienneté.
Chez ProInterim, nous accompagnons les entreprises à chaque étape, de la demande d’autorisation à l’intégration administrative du salarié, afin que la réglementation ne ralentisse jamais votre développement.
Foire aux questions
Quel est le montant de la taxe OFII pour un CDI en 2026 ?
Pour un CDI ou tout contrat d’une durée supérieure ou égale à douze mois, la taxe correspond à 55 % du salaire brut mensuel du salarié étranger, dans la limite d’un plafond fixé à 2,5 fois le SMIC. En 2026, ce plafond s’élève à 4 557,50 € brut mensuel, soit un montant maximal de taxe de 2 506,63 €. Pour un salaire de 2 000 € brut mensuel, le montant à payer pour la taxe OFII est donc de 1 100 €. Cette somme est due une seule fois par admission et reste entièrement à la charge de l’employeur.
Quelles sont les obligations d’un employeur en France pour un salarié étranger en CDI ?
L’employeur doit vérifier la validité du titre de séjour auprès de la préfecture au moins deux jours ouvrables avant l’embauche. Il doit également obtenir une autorisation de travail via le portail ANEF si le salarié étranger n’en est pas dispensé, transmettre la DPAE à l’URSSAF dans les huit jours précédant l’embauche et inscrire les références du titre dans le registre unique du personnel. Le salarié doit être affilié à la sécurité sociale dès son premier jour d’activité. Enfin, la taxe sur l’emploi de main-d’œuvre étrangère doit faire l’objet d’une déclaration et d’un paiement selon les modalités de la TVA applicables à l’entreprise.
Qui est redevable de la taxe et peut-on la déduire du salaire du salarié ?
L’employeur est le seul redevable légal de cette taxe. Il lui est strictement interdit de la répercuter sur le salarié étranger, de la retenir sur sa rémunération ou d’en demander le remboursement. L’interdiction est absolue : toute violation expose l’entreprise à des sanctions sévères. La taxe doit donc être intégrée au budget de recrutement comme une charge patronale à part entière, au même titre que les cotisations sociales de l’employeur.
La taxe est-elle due lors du renouvellement du titre de séjour ou en cas de changement d’employeur ?
Non. Le renouvellement d’un titre de séjour autorisant à travailler ne génère aucune nouvelle taxe, même si le salarié étranger change d’employeur ou de poste entre deux renouvellements. La taxe n’est due qu’à l’occasion de la première admission au séjour en France pour exercer un emploi salarié soumis à une autorisation de travail. Un changement de statut peut toutefois entraîner une nouvelle imposition. C’est notamment le cas lorsqu’un étudiant étranger obtient pour la première fois un titre l’autorisant à travailler comme salarié.
Quand et comment déclarer la taxe auprès de la DGFiP ?
Depuis le 1er janvier 2023, la taxe est gérée par la DGFiP selon des modalités proches de celles de la TVA. Pour une embauche taxable réalisée en 2026, la déclaration et le paiement interviendront en 2027 : en janvier ou au premier trimestre pour les entreprises soumises au régime normal de TVA, lors de la déclaration annuelle pour celles relevant du régime réel simplifié, et au plus tard le 25 février pour les entreprises non redevables de la TVA. Le paiement s’effectue via le formulaire 3310-A-SD ou 3517-S-SD, selon la situation de l’entreprise. La taxe devient exigible à la fin du mois du premier jour d’activité effective du salarié étranger.